大家好我是市井杂谈,每天给大家带来最新动态 ,内容随缘更,每篇都掏干货;如果你觉得这些信息对生活有用,就点个关注~
最近刷到很多讨论,有人说持续了几十年的低利率周期快要到头,利率要慢慢往上走,手里握着现金存款的人,好日子要来了。
也有不少人持相反观点,觉得现在经济环境摆在这,低利率还会维持很长一段时间,存款利息很难涨上去。
两种说法吵得很厉害,很多普通人越看越糊涂。到底低利率时代会不会迎来反转?利率上涨之后,对我们普通人手里的现金、存款、房贷、买房、理财,会带来哪些实实在在的影响?
今天这篇文章,不制造焦虑,不夸大收益,用大白话把利率的来龙去脉讲清楚,同时给手握现金的普通人一套可落地的资金规划方案。不管你手里是几万存款,还是几十万闲置资金,看完之后,你就知道接下来该怎么安排自己的钱。
一、回顾过去四十年利率变化,看懂我们身处什么周期
很多年轻朋友没有概念,四十年前银行存款利息有多高。
上世纪90年代,国内存款利率达到一个高峰,1993年的时候,一年期定期存款基准利率最高到10.98%,三年期存款利率突破12%。那时候存10万块钱,一年利息就有一万多,在当年算得上一笔可观收入,很多人靠着存款利息过日子。
从90年代中后期开始,利率整体进入长期下行通道,中间虽然有过几次短期加息,但大趋势一路往下。2015年之后,基准利率基本稳定,随后这些年,各大银行持续下调存款挂牌利率,国有大行一年期定存利率来到1%出头,三年期存款利率也进入“1字头”区间,这就是大家口中的低利率时代。
这一轮持续几十年利率下行,背后有很现实的原因。
第一,经济发展阶段变化。过去几十年高速增长,到处都缺资金,借钱成本自然高。现在经济进入高质量发展阶段,增速放缓,不需要高利率来调节资金。
第二,降低全社会负债压力。企业贷款、居民房贷,都需要相对低的融资成本,低利率可以减轻企业和负债家庭的还款压力。
第三,全球大环境,海外很多国家也经历长时间低利率,甚至负利率。
但这里要区分两件事:长期下行大趋势和短期周期性波动。
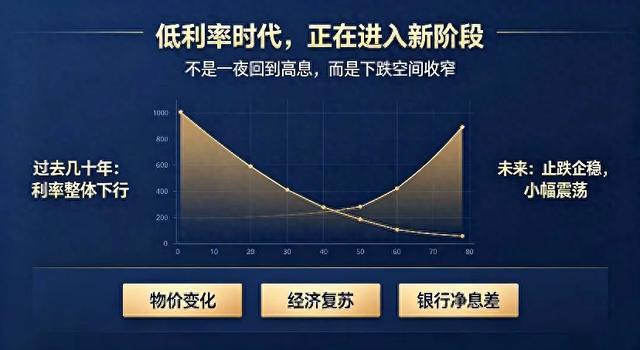
大趋势不等于一路只降不升。就算长期利率中枢偏低,中间依然会出现阶段性回升。也就是大家讨论的反转,不是一下子回到90年代10%以上的高利息,而是从持续降息,变成利率止跌、小幅回升。
很多自媒体一提到反转,就直接说存款利率很快回到4%、5%,这个说法并不客观。我们要理性看待,所谓反转,大概率是不再持续降息,利率触底企稳,小幅震荡上行,不会一夜回到几十年前高存款利息时代。
判断低利率时代能不能真正结束,要看三个核心指标,这也是央行调整货币政策的主要参考。
第一个指标:物价CPI。如果物价持续明显上涨,通胀走高,央行就有动力上调利率,抑制物价上涨。
第二个指标:经济复苏力度。当企业投资、居民消费全面回暖,市场上借钱的需求变多,资金的价格,也就是利率,自然会往上走。
第三个指标:银行自身的经营压力。现在银行净息差处于历史低位,继续下调存款利率的空间已经很小,再降会影响银行正常运营,这也是利率很难继续大幅下降的重要原因。
从目前官方释放的信号来看,短期之内,大幅加息的可能性不大。但继续大幅降息的空间已经不多,利率向下的空间基本封死,未来大概率进入震荡阶段,这就是大家说的“反转”的真实含义。不是立刻大涨,而是跌不动了,未来有机会慢慢回升。
二、如果利率真的迎来反转,谁会受益,谁会压力变大
很多人听到利率上涨,第一反应:存款利息涨了,存钱的人开心。但利率上涨的影响是双面的,不是只利好存钱的人,不同人群感受完全不一样。
第一类:手里持有大量现金、定期存款的人
这就是标题说的,手握现金的人会迎来利好。
利率上行之后,新存的定期存款、大额存单,利息会跟着提高。同样一笔钱,每年拿到的利息收入变多。而且现金的选择权会更大。
在低利率环境下,大家因为存款利息太低,被迫去买理财、基金、房产,想博取更高收益,很容易踩坑亏损。
如果利率回升,稳健存款收益提高,普通人不用被迫去冒险投资,拿着现金可以安心等更好的机会。这就是现金最大的优势,拥有选择权。
但有一点要提醒:已经存进去的长期定期,利率不会跟着上涨。
比如你三年前存了一笔5年期定期,利率锁定,就算之后银行存款利率上调,这笔存款的利息还是按当初约定的利率算。只有新存入的资金,才能享受新的更高利率。这是很多人容易踩的误区。
第二类:背负房贷的家庭,压力会明显增加
现在大部分存量房贷,都是LPR浮动利率。LPR是跟着市场利率环境变动的。
如果市场整体利率上行,LPR也存在上调的可能性。一旦LPR上涨,每个月的房贷月供就会增加。
举个例子:100万30年房贷,等额本息,如果LPR上调0.25个百分点,每个月月供会增加一百多元,三十年累计多付利息几万块。
对于负债高、收入一般的家庭,利率上行,还款压力会实实在在变大。
这里可以给一个简单思路:如果未来利率持续上行,手里有闲置资金,可以酌情提前归还一部分房贷,减少长期负债。
第三类:持有房产、股票、长期债券的人
利率上涨,对于这类资产不算好消息。
先说债券,利率和债券价格是反向关系。市场利率走高,老债券的价格会下跌。很多买固收理财、债券基金的人,会看到账户出现净值波动。
再看房子,利率上行,买房贷款成本变高,愿意贷款买房的人变少,购房需求会收缩,不利于房价上涨。
股市同样会受影响,利率升高,资金会从股市流向存款这类稳健资产,股市的资金会变少,股市上涨难度加大。
简单总结:利率上行周期,现金、存款类资产更吃香;高负债、长期资产承压。反过来,利率下行周期,借钱买房、投资资产更划算。
三、普通人最容易踩的4个认知误区,一定要避开
网上很多关于利率反转的解读,存在不少片面说法,很多普通人容易被误导,我把几个高频误区整理出来。
误区一:利率马上大涨,赶紧把钱全部取出来,等着涨利息
这个想法听起来合理,但有现实成本。
定期存款提前支取,会按活期利息计算,之前存的几年高利息直接损失。如果只是小幅上涨,提前支取带来的利息损失,远远大于后续增加的利息,得不偿失。
如果预判未来利率会慢慢回升,更合适的做法,是存款做短期搭配,不要一次性存5年、3年超长期存款。把资金分成几份,分批到期,每一笔到期之后,就可以按照当时新利率重新存入。
误区二:低利率时代彻底结束,以后再也不会降息
周期是循环的。就算这一轮利率止跌回升,未来经济如果遇到下行压力,依然会重新启动降息。
利率没有永远上涨,也不会永远下跌,只是不同阶段的周期切换。不要认定一个方向,就把所有资金押进去。理财规划,一定要留有余地。
误区三:手里的现金越多越好,全部放活期
现金确实有选择权,但活期存款利息极低。
就算未来利率上行,活期利率提升幅度也很小。全部资金放活期,资金收益太低。合理的做法是分层管理,一部分资金保持灵活,剩下的资金,选择期限合适的存款产品。
误区四:利率上涨,所有理财产品收益都会同步上涨
不是全部产品。
银行存款、大额存单这类保本产品,利率会跟着市场上调。但是股票、基金、长期债券理财,反而可能因为利率上涨出现下跌。很多人以为利率涨,理财收益一起涨,盲目买入,最后出现亏损。
四、手握现金的普通人,分4套资金配置方案,按需选择
不管低利率时代会不会反转,手里有现金,都要做好资金分层,根据自己的年龄、家庭情况、风险承受能力,选择对应的方案。这套方案,在利率上行或者下行周期,都能适配。
方案一:保守型,追求绝对安全,不能接受任何本金亏损
适合人群:中老年朋友,收入不稳定,这笔钱是养老钱、应急钱,不能承受本金波动。
资金划分:
1. 应急备用金:保留6-12个月家庭生活费,放在货币基金、活期+,随取随用,保证流动性。
2. 剩余资金:拆分,选择1年期、2年期定期存款,不要一次性存5年。分批到期,等待利率变化。
优点:本金安全,一旦后续存款利率上调,存款到期之后就可以切换更高利息产品。
注意:优先选择国有大行、本地正规农商行,单家银行存款不要超过50万,受存款保险保障。
方案二:稳健型,能接受小幅波动,想兼顾安全和收益
适合人群:上班族,有稳定收入,存款之外有持续工资,能承受很小幅度的净值波动。
资金划分:
1. 预留3到6个月生活费作为应急资金。
2. 大部分资金,放在中短期存款。
3. 小部分资金,配置固收+理财,只拿一小部分,不要重仓。
重点:固收理财不是保本,存在净值波动,一定要控制比例。
方案三:平衡型,有一定风险承受能力,长期资金规划
适合人群:中年家庭,收入稳定,手里的钱5年以上不用,有房产、保险等基础保障。
资金划分:应急资金预留,大部分资金放稳健存款,小部分资金可以配置指数基金、黄金,做长期配置。
利率上行周期,这类资产需要控制仓位,不要大额投入。
方案四:进取型,风险承受能力高,资金可以长期放着不用
适合人群:年轻群体,收入高,抗风险能力强,就算亏损也不影响日常生活。
这类人群可以分配更多资金到权益类资产。但即便如此,依然要保留充足现金,利率上行周期,现金是最好的筹码,可以等待更好的买入机会。
五、背负房贷的家庭,利率周期变化,该怎么安排
如果你身上背着房贷,不用恐慌,也不要盲目操作,分情况看待。
第一,如果你的房贷是固定利率,市场利率变化,对你的月供没有任何影响,不用做任何操作。
第二,如果是LPR浮动利率,就要关注后续利率走向。
1. 手头有闲置资金,没有更高稳健收益的投资渠道,可以考虑提前部分还款,降低负债总额。利率上行周期,减少负债,就是降低风险。
2. 不要为了提前还款,掏空应急存款。手里一定要留应急钱,不能把所有现金全部拿去还贷,防止失业、生病的时候没有资金周转。
3. 不要轻信网上转贷、置换低息贷款的广告,很多是违规操作,存在巨大风险。有疑问直接咨询贷款银行。
六、客观看待周期反转,不要过度乐观,也不用悲观
我们再回到最开始的问题:低利率时代,会不会彻底结束?
客观结论:短期很难出现大幅度加息,持续几十年的深度降息周期大概率走到尾声,利率继续大幅往下走的空间很小,未来进入底部震荡,存在阶段性回升的可能性。但不会直接回到几十年前10%以上存款利率的时代,不要抱有过高期待。
对于手握现金的普通人,最大的利好,不是存款利息一下子暴涨,而是现金的选择权回来了。
过去几年,存款利息持续走低,大家焦虑钱缩水,被迫去买房、买高收益理财,很多人踩坑亏损。如果未来利率企稳回升,稳健存款收益提高,大家不用被迫冒险。手里握着现金,耐心等待,遇到合适的机会再出手,这就是最大优势。
但现金也不是万能的。长期持有大量现金,也要考虑通胀的影响。资金分层管理,兼顾流动性、安全性、收益,才是长久之道。
理财这件事,最忌讳的就是跟着热点追涨杀跌。不要因为听到“利率反转”,就盲目调整全部资金。任何调整,都要匹配自己的家庭情况、资金使用时间、风险承受能力。
政策和市场一直在变动,我们普通人能做的,是稳住自己的现金流,做好资金规划,守住本金,理性看待收益,不贪高收益,避开各类投资陷阱。
话题互动
你手里的闲置资金,现在主要放在定期存款,还是理财?你觉得未来存款利率会慢慢上涨吗?欢迎在评论区留下你的看法,点赞关注,持续分享民生理财干货。
免责声明:本文仅为宏观经济科普,不构成任何投资建议。存款、理财收益受市场变动影响,投资决策请结合自身情况谨慎判断。